Domain humoristisch.de kaufen?
Wir ziehen mit dem Projekt
humoristisch.de um.
Sind Sie am Kauf der Domain
humoristisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain humoristisch.de kaufen?
Warum lachen Erwachsene über Witze, die gar nicht lustig sind?
Erwachsene können über Witze lachen, die für andere vielleicht nicht lustig sind, weil Humor subjektiv ist und jeder unterschiedliche Vorlieben und Erfahrungen hat. Manchmal lachen Erwachsene auch aus Höflichkeit oder um eine positive Atmosphäre zu schaffen. Außerdem kann es sein, dass Erwachsene über Witze lachen, die sie selbst nicht lustig finden, um sich anzupassen oder dazuzugehören. **
Was ist lustig und amüsant?
Was lustig und amüsant ist, hängt von den individuellen Vorlieben und dem Sinn für Humor einer Person ab. Generell können jedoch humorvolle Situationen, Witze, komische Filme oder Bücher, witzige Anekdoten oder auch unerwartete Ereignisse als lustig und amüsant empfunden werden. Letztendlich ist es wichtig, dass etwas zum Lachen bringt und Freude bereitet. **


Ähnliche Suchbegriffe für Einkommens
Top-Angebote
Produkte zum Begriff Einkommens:
-
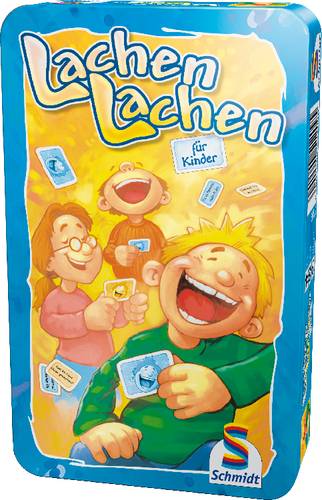
Lachen lachen Mitbringspiel in der Metalldose"Kannst du Skateboard fahren?" "Nur wenn ich im Bus sitze." Dieses lustige Frage- und Antwortspiel für beliebig viele Kinder bietet 2700 mögliche Frage- und Antwortkombinationen. Jede Runde verbreitet gute Laune!6,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MGA Entertainment Little Tikes Story Dream Machine - BABY born Spaß-Kollektion (Teddy)Warnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 36 Monaten17,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Lustige Kinder-Witze«"Für Erstleser – Lesen üben mit Witzen","Witze-Sammelband für Erstleser, mit lustigen Cartoons illustriert und einfachen Texten zum Selberlesen","Für Kinder ab 6 Jahren: das ideale Geschenk zur zur Einschulung und für Erstklässler","Vielseitiger Zeitvertreib zu Hause oder auf Reisen","Softcover mit 160 farbigen Seiten","Ein Buch vom Verlag arsEdition"6,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie kann man den Unterschied zwischen "humorvoll" und "humoristisch" erklären?
"Humorvoll" bezieht sich auf eine Person oder eine Situation, die eine natürliche Fähigkeit hat, andere zum Lachen zu bringen oder eine fröhliche Stimmung zu erzeugen. "Humoristisch" hingegen bezieht sich auf etwas, das absichtlich komisch oder lustig ist, wie zum Beispiel ein Witz, eine Karikatur oder eine humoristische Darstellung. Während "humorvoll" eine Eigenschaft beschreibt, bezieht sich "humoristisch" eher auf eine spezifische Art des Humors. **
-
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **
-
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
-
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
Top-Angebote
Produkte zum Begriff Einkommens:
-
Scherz-Tanga – ElefantHerren-Tanga Elefant sind scherzhafte Tangas in Form eines Elefanten mit typisch langem Rüssel und großen Ohren. Die Tangas haben große Augen, die sich bei Bewegung mitbewegen. Ideal als witziges Geschenk nicht nur zu Weihnachten. Material: 100% Polyester. Farbe: blau. Größe: universal S–L.11,96 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Buch Rentner-WitzeWie jede Lebensphase hat auch das Rentenalter so manche Tücken, die man am besten nicht zu ernst nimmt – sondern herzhaft drüber lacht! In diesem liebevoll gestalteten Witzebuch finden alle im Herzen jung Gebliebenen dazu reichlich Gelegenheit. Mit vielen lustigen Illustrationen und einem stets satirischen Blick auf die Höhen und Tiefen des Rentenalltags. Woran merkt man, dass man älter wird? Wenn man nur noch eine Sportart ausüben kann – Jagd auf die Brille. Deshalb sind alle Witze natürlich in Großbuchstaben geschrieben!5,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lachen lachen Mitbringspiel in der Metalldose"Kannst du Skateboard fahren?" "Nur wenn ich im Bus sitze." Dieses lustige Frage- und Antwortspiel für beliebig viele Kinder bietet 2700 mögliche Frage- und Antwortkombinationen. Jede Runde verbreitet gute Laune!6,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MGA Entertainment Little Tikes Story Dream Machine - BABY born Spaß-Kollektion (Teddy)Warnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 36 Monaten17,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum lachen Erwachsene über Witze, die gar nicht lustig sind?
Erwachsene können über Witze lachen, die für andere vielleicht nicht lustig sind, weil Humor subjektiv ist und jeder unterschiedliche Vorlieben und Erfahrungen hat. Manchmal lachen Erwachsene auch aus Höflichkeit oder um eine positive Atmosphäre zu schaffen. Außerdem kann es sein, dass Erwachsene über Witze lachen, die sie selbst nicht lustig finden, um sich anzupassen oder dazuzugehören. **
-
Was ist lustig und amüsant?
Was lustig und amüsant ist, hängt von den individuellen Vorlieben und dem Sinn für Humor einer Person ab. Generell können jedoch humorvolle Situationen, Witze, komische Filme oder Bücher, witzige Anekdoten oder auch unerwartete Ereignisse als lustig und amüsant empfunden werden. Letztendlich ist es wichtig, dass etwas zum Lachen bringt und Freude bereitet. **
-
Wie kann man den Unterschied zwischen "humorvoll" und "humoristisch" erklären?
"Humorvoll" bezieht sich auf eine Person oder eine Situation, die eine natürliche Fähigkeit hat, andere zum Lachen zu bringen oder eine fröhliche Stimmung zu erzeugen. "Humoristisch" hingegen bezieht sich auf etwas, das absichtlich komisch oder lustig ist, wie zum Beispiel ein Witz, eine Karikatur oder eine humoristische Darstellung. Während "humorvoll" eine Eigenschaft beschreibt, bezieht sich "humoristisch" eher auf eine spezifische Art des Humors. **
-
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **
Ähnliche Suchbegriffe für Einkommens
-
Tchibo - Buch »Lustige Kinder-Witze«"Für Erstleser – Lesen üben mit Witzen","Witze-Sammelband für Erstleser, mit lustigen Cartoons illustriert und einfachen Texten zum Selberlesen","Für Kinder ab 6 Jahren: das ideale Geschenk zur zur Einschulung und für Erstklässler","Vielseitiger Zeitvertreib zu Hause oder auf Reisen","Softcover mit 160 farbigen Seiten","Ein Buch vom Verlag arsEdition"6,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
-
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.